Q3 2026 – Coca Cola
Oggi mettiamo sotto la lente d’ingrandimento una delle trimestrali più attese di Wall Street, un vero e proprio barometro dello stato di salute del consumatore globale: i risultati del terzo trimestre 2026 di The Coca-Cola Company.
Come sempre sul nostro canale, non ci fermeremo ai titoli dei giornali. Perché se guardiamo solo la superficie, i numeri sembrano raccontare una storia perfetta: ricavi in crescita del 7% a 13,4 miliardi di dollari, utili per azione contabili in crescita dell’8% a 93 centesimi, e utili per azione rettificati in rialzo dell’11% a 91 centesimi, con una guidance rivista al rialzo per l’intero 2026..
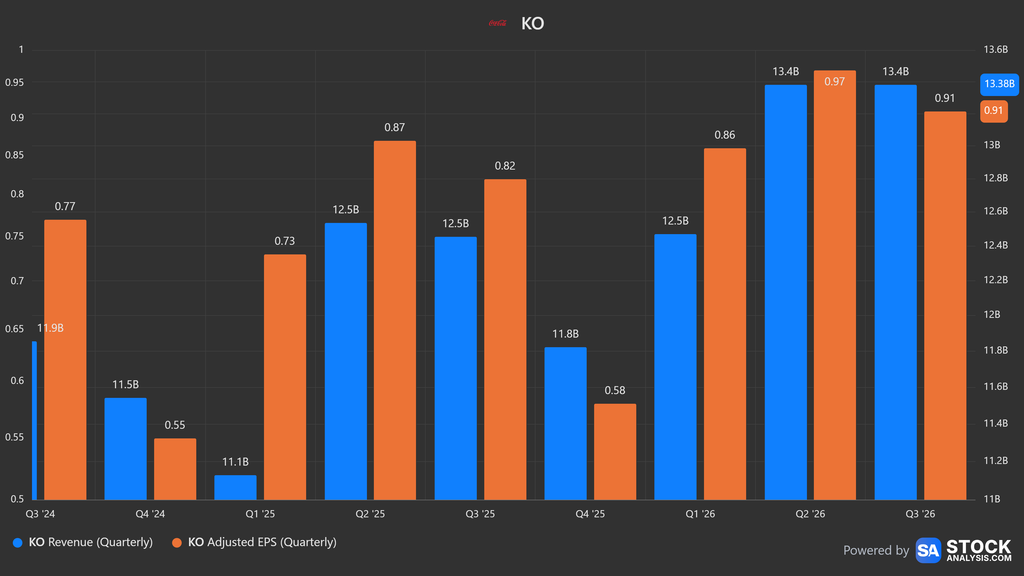
Ma se scaviamo dentro i bilanci, nelle tabelle di riconciliazione e nelle risposte date dal management agli analisti durante la conference call, emerge una partita molto più sottile e interessante per chi investe nei mercati finanziari.
Partiamo dalla notizia principale: come ha fatto Coca-Cola a crescere del 7% a livello organico in un contesto globale che lo stesso amministratore delegato Henrique Braun ha definito disomogeneo e segnato da forti pressioni sui costi? La risposta sta nel cambio di motore della crescita. Negli anni dell’alta inflazione, i giganti dei beni di consumo crescevano quasi solo alzando i prezzi, mentre i volumi restavano fermi o scendevano. In questo terzo trimestre, invece, i volumi globali di Coca-Cola sono cresciuti di un solido 5%, trainati da mercati come India, Cina, Messico e Brasile, e dalla corsa inarrestabile di Coca-Cola Zero Sugar, che da sola ha segnato un più 16% a livello mondiale. È il ventiduesimo trimestre consecutivo in cui il gruppo guadagna quote di mercato a valore nel settore delle bevande analcoliche pronte da bere.
Eppure, proprio qui incontriamo il primo dettaglio fondamentale da analisti. Se i volumi effettivi consumati nel mondo, i cosiddetti unit cases, sono saliti del 5%, le vendite di concentrato fatturate da Coca-Cola ai suoi imbottigliatori sono cresciute del 7%. Ci sono quindi due punti percentuali di anticipo delle spedizioni rispetto ai consumi reali, un fenomeno che dura ormai dall’inizio dell’anno. Cosa significa questo per i prossimi mesi? Significa che parte del balzo dei ricavi e dei margini visto in questo trimestre è legato a una questione di tempistica delle scorte. Il direttore finanziario John Murphy ha infatti avvertito che nel quarto trimestre assisteremo a un leggero smaltimento delle scorte, il cosiddetto destocking, che sommato a ben sei giorni lavorativi in meno nel calendario del quarto trimestre porterà le spedizioni di concentrato a chiudere l’anno leggermente al di sotto della crescita dei volumi. In altre parole: il terzo trimestre ha corso un po’ più veloce della domanda reale, e il quarto trimestre dovrà fisiologicamente tirare il fiato.
Il secondo grande tema emerso dalla trimestrale riguarda il cosiddetto Price/Mix, ovvero l’effetto combinato dei listini prezzi e del mix di prodotti venduti, che è cresciuto appena dell’1%. Durante le domande degli analisti è emerso che si tratta di uno dei dati più bassi dell’ultimo decennio. Come si spiega? Il management ha svelato che i prezzi puri sono in realtà saliti del 4%, ma sono stati mangiati per ben 3 punti percentuali da un mix sfavorevole. Perché il mix è negativo? Da un lato c’è un effetto geografico strutturale: se crescono a doppia cifra mercati emergenti come l’India o l’Africa, dove una singola confezione ha un prezzo molto più basso rispetto agli Stati Uniti, il prezzo medio globale scende matematicamente, tanto che nell’area Asia-Pacifico il Price/Mix è sceso del 2% nel trimestre e del 6% nei primi nove mesi. Dall’altro lato, in Nord America i volumi sono rimasti fermi a crescita zero. Qui il consumatore americano sta mostrando segni di stanchezza nel canale fuori casa: i ristoranti sono sotto pressione e le famiglie preferiscono acquistare al supermercato per consumare a casa. Inoltre, hanno pesato lo spostamento del weekend del 4 luglio nel secondo trimestre e problemi temporanei di fornitura su marchi premium ad alto margine come l’acqua frizzante Topo Chico, che peraltro è appena tornata sugli scaffali in Texas e dovrebbe aiutare a recuperare terreno nel 2027, insieme alla continua espansione dei prodotti lattiero-caseari ad alto contenuto proteico di fairlife.
Cambiando prospettiva geografica, se il Nord America ha rallentato e in Europa Occidentale si è registrata qualche perdita di quota di mercato in Francia e nel Regno Unito, la vera stella del trimestre è stata l’America Latina. Qui i ricavi organici sono balzati del 16% e quelli contabili addirittura del 25% grazie anche ai cambi favorevoli, con un margine operativo che sfiora un incredibile 59%. Da sola, l’America Latina ha generato oltre la metà dell’aumento dell’utile operativo di tutto il gruppo in questo trimestre.
Ma passiamo ai margini di profitto, dove si nasconde una distinzione cruciale tra numeri apparenti e numeri reali. Il margine lordo è salito di quasi 170 punti base sfiorando il 63%, una prova di forza notevole. Quando però scendiamo al margine operativo, il dato rettificato mostra un aumento di 106 punti base, salendo al 32,9%. Sembrerebbe un’espansione enorme, ma andando a leggere le slide di riconciliazione scopriamo che 60 punti base derivano dai cambi favorevoli e 25 punti base dalla vendita delle attività di prodotti finiti in Nigeria, che avevano margini più bassi. Il miglioramento operativo puro, a parità di cambi e perimetro, è stato di soli 21 punti base. Perché così poco rispetto al boom del margine lordo? Perché Coca-Cola ha scelto di reinvestire quasi tutto il guadagno industriale in marketing, con le spese generali e pubblicitarie aumentate del 10% nel trimestre per spingere i brand in vista del 2027, oltre a dover fronteggiare un’accelerazione dei costi di logistica e trasporto.
Sul fronte della generazione di cassa e del bilancio, invece, i numeri sono di altissimo livello. Nei primi nove mesi dell’anno il Free Cash Flow ha raggiunto gli 11,4 miliardi di dollari e la società ha alzato la stima per l’intero 2026 ad almeno 13 miliardi di dollari, 600 milioni in più rispetto alla previsione precedente, confermando anche una crescita dell’utile per azione rettificato di almeno l’11% per fine anno.
Viene allora spontaneo chiedersi: con 13 miliardi di cassa libera e oltre 16 miliardi e mezzo di liquidità e titoli a breve in cassaforte, perché Coca-Cola sta facendo pochissimo riacquisto di azioni proprie e ha ridotto il debito fino a portare la leva finanziaria netta a 1,3 volte l’EBITDA, molto sotto il suo obiettivo storico di 2 o 2,5 volte? Il management lo ha spiegato chiaramente: si chiama prudenza strategica in vista della sentenza del tribunale sul lungo contenzioso fiscale con il fisco americano, l’IRS, attesa proprio nei prossimi mesi. L’azienda si è costruita una corazza patrimoniale per poter assorbire senza scosse anche lo scenario peggiore, mantenendo intatti i dividendi e gli investimenti, pronta a liberare questa liquidità quando il quadro legale sarà finalmente definito.
Chiudiamo infine con lo sguardo rivolto al 2027, perché il management ha già fornito le prime coordinate per il prossimo anno e ci sono tre elementi che ogni investitore deve segnarsi in agenda. Primo: la cessione delle attività di imbottigliamento in Africa, attesa chiudersi nel quarto trimestre di quest’anno, insieme alla possibile quotazione in borsa delle attività di imbottigliamento in India, renderà l’azienda ancora più leggera e profittevole in termini di margini percentuali, ma toglierà circa l’8% dai ricavi contabili e il 2% dagli utili per azione del 2027 per effetto del deconsolidamento. Secondo: l’aliquota fiscale, scesa quest’anno al 19,7% grazie a benefici non ripetibili, tornerà a salire. Terzo: i cambi valutari, che nel 2026 hanno regalato 3 punti di crescita agli utili, nel 2027 si trasformeranno in un leggero vento contrario, che non tiene ancora conto delle recenti oscillazioni del Real brasiliano.
In conclusione, i conti del terzo trimestre di Coca-Cola ci consegnano un’azienda dai fondamentali ancora più solidi per capacità di generare cassa, forza del marchio e difesa dei margini lordi, capace di alzare gli obiettivi per il 2026. Allo stesso tempo, ci ricordano che nei prossimi trimestri il mercato metterà alla prova la capacità del gruppo di assorbire lo smaltimento delle scorte di fine anno, di riportare in crescita il mix di prezzo e di navigare un 2027 di profonda trasformazione del perimetro aziendale.

Commento all'articolo